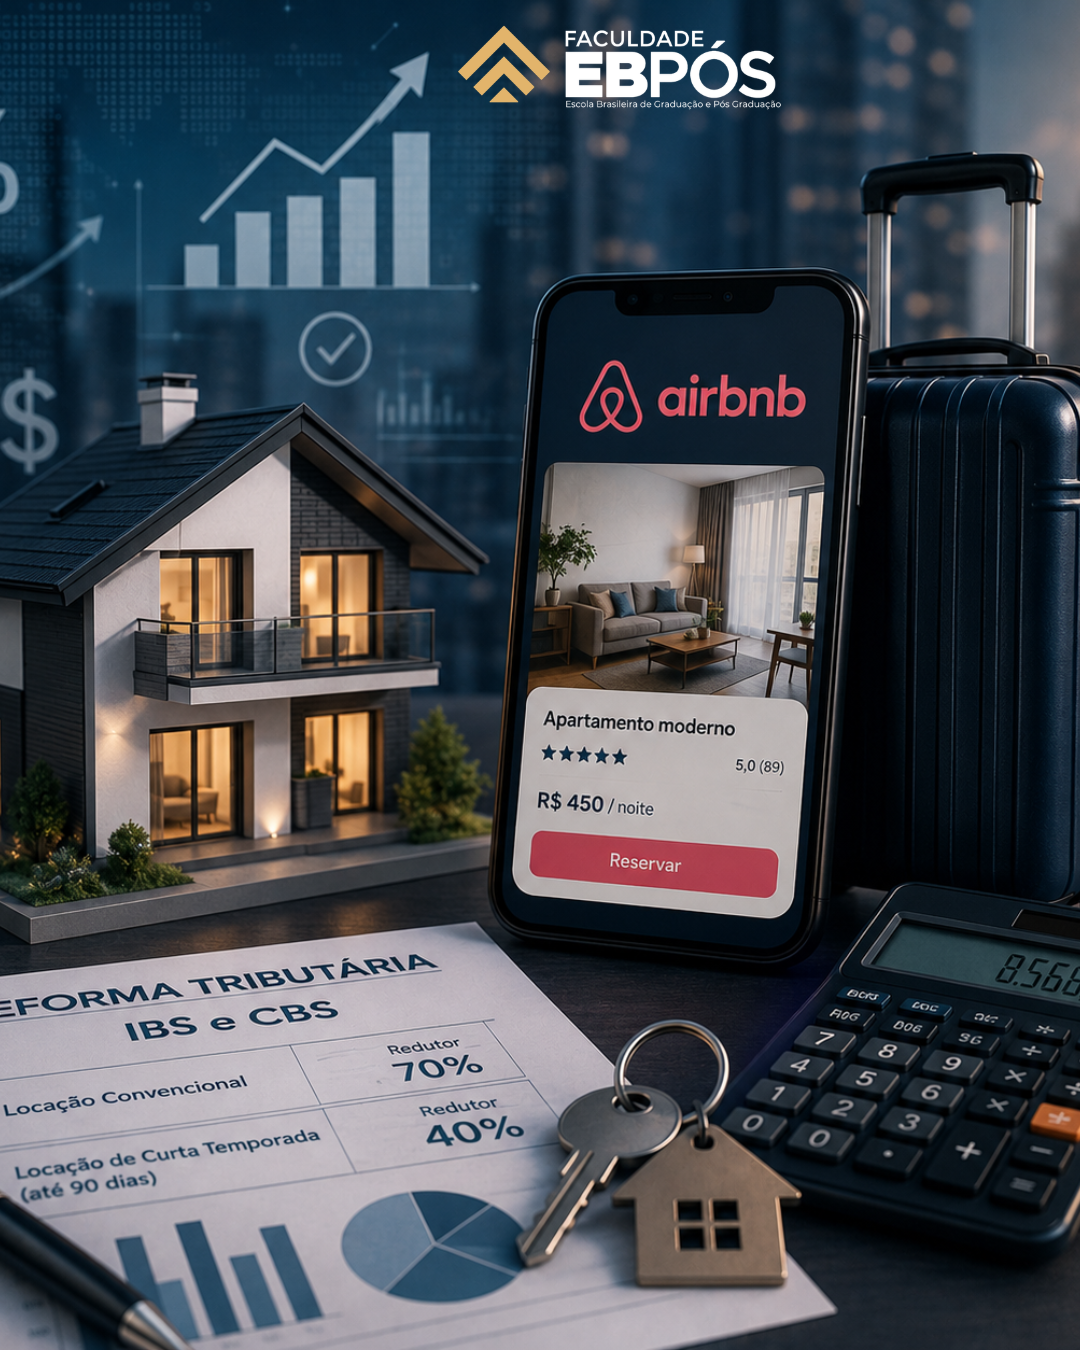
Holding imobiliária e Reforma Tributária: por que o planejamento patrimonial ganha importância
Holding imobiliária e Reforma Tributária: entenda como organizar o patrimônio, avaliar impactos de IBS e CBS e tomar decisões mais estratégicas na gestão de imóveis.
Ter um ou dois imóveis no patrimônio é uma realidade bastante diferente de administrar uma carteira construída ao longo dos anos. Conforme aumentam o número de propriedades, as receitas de aluguel, as compras, as vendas e os investimentos realizados nos ativos, cresce também a necessidade de organizar esse patrimônio de maneira estratégica. É nesse contexto que a holding imobiliária aparece com frequência nas discussões sobre planejamento patrimonial.
A Reforma Tributária torna esse assunto ainda mais relevante. Com a implementação do IBS e da CBS, não basta analisar apenas quanto uma pessoa paga atualmente para receber aluguel ou vender determinado imóvel. A condição de contribuinte, a possibilidade de aproveitamento de créditos, a finalidade dos ativos e a estrutura utilizada para administrar o patrimônio passam a interferir na análise. O próprio conteúdo de referência destaca a holding imobiliária como uma estrutura destinada à administração de imóveis próprios e relaciona sua utilização à organização patrimonial e tributária.
Isso não significa que todo proprietário de imóveis precise criar uma holding. Assim como acontece na escolha entre pessoa física e pessoa jurídica, não existe uma estrutura universalmente melhor. A decisão depende do tamanho do patrimônio, das receitas produzidas, da frequência das operações, dos objetivos familiares e da estratégia que será construída para aqueles imóveis ao longo dos anos.
Holding imobiliária é mais do que colocar imóveis dentro de uma empresa
Quando se fala em holding imobiliária, é comum surgir uma visão excessivamente simplificada: abrir uma empresa, transferir os imóveis para ela e automaticamente pagar menos impostos. Na prática, o planejamento é muito mais amplo. Uma estrutura patrimonial precisa ter finalidade definida, atividades compatíveis com aquilo que efetivamente será realizado e uma organização contábil e jurídica coerente com os objetivos dos proprietários.
No conteúdo utilizado como referência, a holding imobiliária é apresentada como uma administradora de imóveis próprios, inserida em uma estrutura empresarial criada para organizar determinado patrimônio. Dependendo do caso, esses imóveis podem permanecer destinados à geração de renda por meio de locação, integrar uma estratégia de compra e venda ou fazer parte de um planejamento patrimonial de longo prazo.
Por isso, criar uma holding apenas porque alguém afirmou que “paga menos imposto” pode produzir uma decisão inadequada. Antes de qualquer estruturação, é necessário entender quais imóveis existem, quanto eles valem, quais receitas geram, se existem planos de venda, quem são os proprietários e o que se pretende fazer com esse patrimônio no futuro. A holding é uma ferramenta de organização; ela não substitui o planejamento que justifica sua existência.
Quanto maior o patrimônio, maior a necessidade de organização
Uma pessoa que possui um apartamento utilizado como residência e outro destinado à locação provavelmente possui uma rotina patrimonial relativamente simples. Agora imagine alguém com oito apartamentos alugados, duas salas comerciais, terrenos e imóveis adquiridos como investimento. Além de administrar contratos e receitas, esse proprietário precisa acompanhar manutenção, despesas, documentação, tributação e decisões sobre venda ou aquisição de novos ativos.
Quando o patrimônio cresce, administrar cada imóvel como uma operação completamente independente pode deixar de ser eficiente. As decisões começam a se relacionar. A venda de determinado ativo pode financiar outra aquisição, as receitas de aluguel podem ser utilizadas para reformas e novos investimentos, e diferentes imóveis podem cumprir funções distintas dentro da estratégia patrimonial.
É justamente nesse momento que a organização deixa de ser apenas uma questão burocrática. Ela passa a influenciar a capacidade de compreender o desempenho do patrimônio como um todo. Quanto esse conjunto de imóveis realmente produz? Quais ativos possuem melhor rentabilidade? Quais geram despesas excessivas? Quais deveriam permanecer na carteira e quais poderiam ser vendidos? Uma estrutura organizada facilita essas respostas e permite que o patrimônio seja tratado como parte de uma estratégia, e não simplesmente como uma coleção de propriedades.
A Reforma Tributária muda parte dessa equação
Com a Reforma Tributária, IBS e CBS passam a ocupar espaço nas discussões sobre determinadas operações imobiliárias. Para quem possui uma carteira de imóveis, isso significa acompanhar não apenas os tributos já conhecidos, mas também compreender como o novo sistema poderá interferir nas receitas e despesas relacionadas ao patrimônio.
O conteúdo de referência apresenta uma mudança importante na tributação das estruturas imobiliárias ao longo da transição. PIS e Cofins dão lugar gradualmente à CBS e ao IBS, alterando a composição tributária das receitas de locação dentro das pessoas jurídicas. O próprio material ressalta que as alíquotas utilizadas em algumas projeções ainda são estimativas e que o cenário muda progressivamente durante a implementação do novo sistema.
Por isso, comparar apenas a tributação existente hoje entre pessoa física e holding pode produzir uma conclusão incompleta. Um imóvel é um ativo normalmente mantido por muitos anos, e uma estrutura patrimonial criada agora pode continuar existindo quando a transição tributária já estiver muito mais avançada. A análise precisa considerar não somente a fotografia atual, mas também os possíveis efeitos futuros sobre aquele patrimônio.
Receber aluguel na pessoa física ou na holding exige comparação
A locação costuma ser um dos principais motivos pelos quais proprietários começam a pesquisar estruturas patrimoniais. Quando a quantidade de imóveis aumenta e a renda mensal se torna relevante, surge naturalmente a dúvida sobre continuar recebendo esses valores como pessoa física ou organizar os ativos dentro de uma pessoa jurídica.
Atualmente, existem diferenças importantes entre essas formas de tributação. O material utilizado como referência compara a tributação da locação na pessoa física com aquela observada em uma administradora de imóveis próprios e demonstra que os resultados podem ser bastante distintos. Com a Reforma Tributária, porém, IBS e CBS passam a integrar essa análise, exigindo novos cálculos conforme o sistema avança.
Isso reforça por que decisões desse tipo não deveriam ser tomadas exclusivamente com base em uma alíquota divulgada na internet. Além dos tributos, precisam entrar na comparação os custos de manutenção da empresa, contabilidade, características dos imóveis, receitas produzidas, prazo previsto para permanência no patrimônio e eventual intenção de venda. Em determinadas situações, a estrutura empresarial pode apresentar vantagens importantes. Em outras, a complexidade adicional pode não ser justificada pelo tamanho ou pela finalidade do patrimônio.
A geração de créditos pode se tornar um diferencial importante
Um dos pontos mais relevantes da Reforma Tributária para quem administra patrimônio imobiliário está na lógica dos créditos de IBS e CBS. Determinados contribuintes poderão utilizar tributos pagos na aquisição de bens e serviços como créditos dentro da sistemática de não cumulatividade.
No mercado imobiliário, isso pode ganhar proporções relevantes porque imóveis geram despesas. Uma carteira pode exigir contratação de contabilidade, internet, segurança, instalação de câmeras, manutenção, reformas, serviços de construção e compra de materiais. O conteúdo de referência menciona justamente essas despesas e destaca que, quando realizadas dentro de uma estrutura contribuinte, determinados valores de IBS e CBS podem participar da lógica de créditos tributários.
Para uma pessoa que possui apenas um imóvel e realiza poucas despesas, esse aspecto pode ter um impacto limitado. Em uma carteira formada por vários ativos, entretanto, os gastos acumulados ao longo dos anos podem representar valores expressivos. Isso torna a organização financeira e documental ainda mais importante, porque aproveitar corretamente a sistemática de créditos depende de uma operação estruturada e de documentação adequada.
Reformar imóveis também entra no planejamento da estrutura
Imagine uma família que possua diversos imóveis destinados à locação e decida realizar reformas periódicas para preservar ou aumentar o valor dos ativos. Em determinado ano, pode ser necessário reformar um apartamento inteiro, modernizar uma sala comercial, trocar equipamentos de outro imóvel e realizar serviços de manutenção em várias unidades.
Materiais, empreiteiros, instalações, climatização, pisos, pintura e diferentes serviços representam despesas significativas. O conteúdo de referência utiliza justamente exemplos de reforma e retrofit para explicar como IBS e CBS relacionados a produtos e serviços podem gerar créditos quando a operação é realizada por um contribuinte.
Esse ponto mostra por que o planejamento tributário não deveria observar somente aquilo que entra no patrimônio por meio dos aluguéis. Também é necessário analisar aquilo que sai. Duas estruturas podem produzir receitas semelhantes, mas apresentar custos econômicos diferentes dependendo de como suas despesas são tratadas dentro do sistema tributário.
Quanto maior o volume de reformas, manutenção e serviços contratados, mais relevante tende a ser compreender essa dinâmica.
A venda de imóveis também exige atenção à estrutura
Uma holding imobiliária não necessariamente será utilizada apenas para receber aluguéis. Dependendo de seu objeto social e da estratégia adotada, determinados imóveis podem ser adquiridos com intenção de venda. Nesse cenário, a forma como o ativo está estruturado e classificado pode produzir consequências tributárias importantes.
O conteúdo de referência chama atenção justamente para esse ponto ao explicar que, dentro de uma pessoa jurídica, fatores como objeto social e classificação contábil do imóvel interferem na tributação da venda. Isso significa que não basta simplesmente transferir um patrimônio para uma empresa e imaginar que todas as vendas receberão automaticamente o mesmo tratamento.
Um imóvel mantido durante anos para geração de renda possui uma lógica diferente daquele adquirido como parte de uma atividade recorrente de compra e venda. Por isso, a estratégia precisa ser conhecida antes da aquisição e acompanhada durante todo o período em que o ativo permanecer dentro da estrutura.
Mais uma vez, a organização anterior à operação tende a ser mais eficiente do que tentar corrigir decisões somente no momento da venda.
Holding também precisa fazer sentido fora da tributação
A economia tributária costuma ser o elemento que mais chama atenção quando alguém começa a pesquisar holdings imobiliárias. Entretanto, construir uma estrutura patrimonial observando apenas impostos pode limitar bastante a análise.
Um patrimônio imobiliário frequentemente está relacionado a objetivos familiares de longo prazo. Os proprietários podem desejar manter determinados ativos por décadas, organizar a participação de familiares, estabelecer regras para administração dos bens e criar uma estrutura capaz de continuar funcionando mesmo quando houver mudanças na composição da família ou na gestão daquele patrimônio.
Por isso, uma boa estrutura precisa ser analisada sob diferentes perspectivas. Tributação é uma delas, mas organização, administração e estratégia patrimonial também importam. Quanto maior o patrimônio e maior o número de pessoas envolvidas, mais relevante tende a ser definir claramente como decisões serão tomadas e qual será a finalidade dos ativos.
A holding pode ser uma ferramenta dentro desse planejamento, mas precisa estar alinhada à realidade de cada patrimônio.
Nem todo investidor precisa de uma holding
A popularização do tema criou também um efeito colateral: a impressão de que qualquer pessoa que compra um imóvel deveria imediatamente constituir uma holding.
Essa conclusão é tão inadequada quanto afirmar que pessoa jurídica será sempre melhor do que pessoa física. O próprio conteúdo de referência reforça que não existe uma “receita de bolo” para decidir a melhor forma de adquirir e administrar imóveis. É necessário conhecer objetivo, valor de aquisição, expectativa de venda, prazo de permanência e possibilidade de locação antes de escolher a estrutura.
Uma pessoa com um patrimônio pequeno e uma operação simples pode descobrir que os custos e obrigações de uma estrutura empresarial não se justificam naquele momento. Por outro lado, alguém que administra vários imóveis, recebe receitas recorrentes, realiza reformas frequentes e pretende continuar expandindo sua carteira pode encontrar razões mais consistentes para avaliar uma organização patrimonial diferente.
O importante é que a estrutura seja consequência da estratégia, e não o contrário.
A Reforma Tributária reforça a necessidade de pensar antes
A principal mudança talvez não esteja apenas na criação de novos tributos, mas na necessidade de olhar para o patrimônio imobiliário de maneira mais integrada. Compra, locação, reforma, venda e administração deixam de ser decisões completamente independentes. Cada uma pode interferir na rentabilidade e no tratamento tributário das demais.
Para quem possui ou pretende construir uma carteira de imóveis, isso significa que o planejamento precisa começar antes das grandes decisões. Antes de comprar, é necessário entender a finalidade do ativo. Antes de transferir imóveis para uma empresa, é preciso avaliar os efeitos dessa movimentação. Antes de vender, é necessário compreender como aquele bem está estruturado. E antes de escolher uma holding, é preciso saber exatamente qual problema patrimonial ela pretende resolver.
A Reforma Tributária não transforma a holding imobiliária em uma solução automática. O que ela faz é aumentar a importância de compreender como o patrimônio está organizado e quais efeitos essa organização produzirá ao longo dos anos.
No fim, o verdadeiro planejamento patrimonial não consiste simplesmente em possuir imóveis dentro de uma pessoa jurídica. Consiste em construir uma estrutura coerente com os objetivos daquele patrimônio, considerando renda, custos, tributação, administração e futuro.
Quanto maior o patrimônio imobiliário, menos eficiente tende a ser tomar decisões isoladas. A diferença está em deixar de apenas possuir imóveis e começar a administrá-los como parte de uma estratégia patrimonial.